Trh s podnikovými WLAN sítěmi vzrostl ve 2. čtvrtletí o 23,2 % na 3,2 miliardy USD
Celosvětový trh s podnikovými bezdrátovými sítěmi dosáhl ve druhém čtvrtletí roku 2026 hodnoty 3,2 miliardy dolarů, což představuje meziroční růst o 23,2 %. Jde o zrychlení oproti 15,6% růstu zaznamenanému v prvním letošním kvartálu. Růst ve sledovaném období upevnil pozici Wi-Fi 7 (802.11be) jako nového dominantního standardu Wi-Fi v podnikovém prostředí.
Přechod na standard 802.11be se zrychluje díky pokračující modernizaci podnikových sítí a silné poptávce po infrastruktuře podporující umělou inteligenci, zabezpečení a automatizaci založené nejmodernějších technologiích. Wi-Fi 7 je tak nyní největší samostatnou kategorií tržeb v oblasti podnikových sítí WLAN, což odráží rozsáhlou změnu v nákupních prioritách podniků. Tyto výsledky se týkají všech hlavních regionů a úrovní dodavatelů – trh překonal fázi raného přijetí a vstoupil do fáze plného cyklu obnovy.
Hlavní údaje o trhu podnikových WLAN
- Celkový trh: Celosvětový trh s WLAN ve 2. čtvrtletí roku 2026 meziročně vzrostl o 23,2 % a dosáhl hodnoty 3,2 miliardy USD. Jde o výrazné zrychlení tempa růstu oproti předchozímu čtvrtletí. Segment podnikových přístupových bodů (AP) vzrostl meziročně o 27,6 % na 2,7 miliardy USD, čímž předčil celkový trh a odráží tak trvalé investice firem do podnikové bezdrátové infrastruktury. Tempo růstu naznačuje, že cykly obnovy podnikových Wi-Fi sítí se rozšiřují z okruhu prvních uživatelů do běžného nasazení.
- Dynamika Wi-Fi 7: Tržby z podnikových přístupových bodů podporujících Wi-Fi 7 dosáhly ve 2. čtvrtletí roku 2026 1,4 miliardy USD, což představuje 53 % tržeb z podnikových přístupových bodů a meziroční nárůst o 219,5 %. Tento přechod odráží konvergenci zrajícího ekosystému produktů Wi-Fi 7, poptávku podniků po infrastruktuře s vyšší propustností a také efekt urychlení způsobený požadavky na sítě řízené umělou inteligencí a správou založenou na umělé inteligenci.
- Vývoj v oblasti Wi-Fi 6/6E: S postupným zaváděním Wi-Fi 7 klesá podíl standardů předchozích generací. Wi-Fi 6 představovalo ve 2. čtvrtletí roku 2026 29,4 % tržeb z podnikových přístupových bodů (pokles z 34,8 % v 1. čtvrtletí roku 2026), zatímco Wi-Fi 6E dosáhlo podílu 16,9 %. Oba standardy předchozí generace zůstávají relevantní při postupném zavádění v podnicích a při nasazení na trhu středně velkých firem. V nových projektech však investice do Wi-Fi 6/6E do značné míry ustoupily Wi-Fi 7.
- Výkonnost podle regionů: Ve 2. čtvrtletí roku 2026 byl růst široce rozložen ve všech klíčových regionech. V čele byla oblast EMEA s meziročním růstem 32,2 %, která dosáhla obratu miliardy dolarů USD díky investicím podniků do obnovy zařízení a rozšiřujícímu se přijetí Wi-Fi 7 v západní a střední Evropě. Americký kontinent zaznamenal meziroční růst o 21,6 % na 1,5 miliardy USD a udržel si tak pozici největšího regionálního trhu. Region APJ vzrostl meziročně o 15,2 % na 708,1 milionu USD.
Jak se dařilo výrobcům
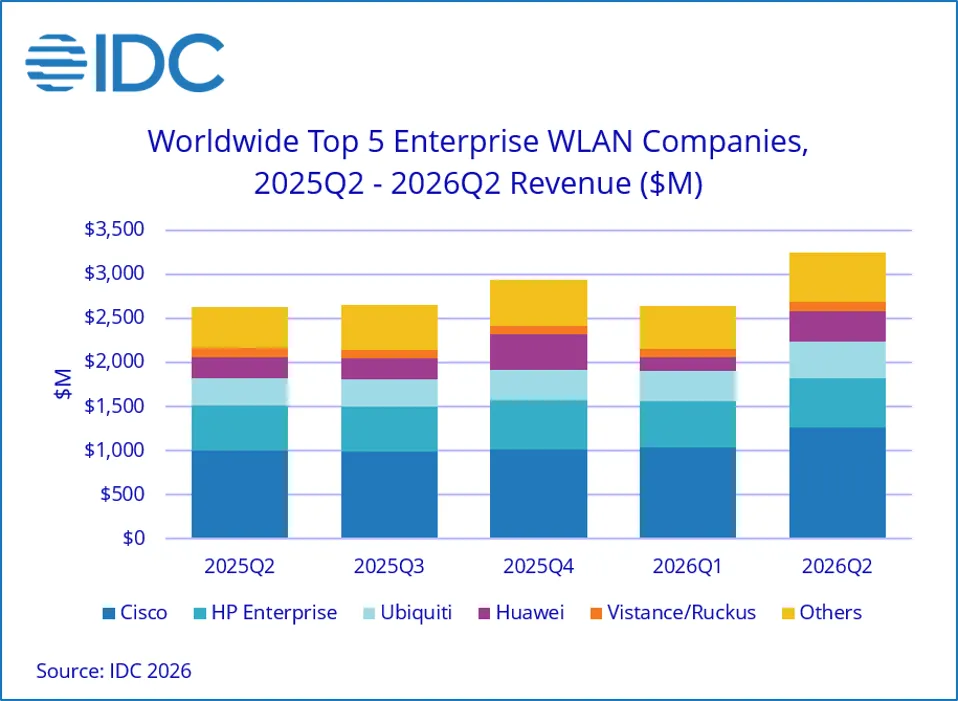
Situace na žebříčku největších dodavatelů ve 2. čtvrtletí roku 2026 odráží aktivní expanzi trhu, přičemž všech pět nejvýznamnějších dodavatelů zaznamenalo růst tržeb.
- Cisco: Společnost Cisco vykázala ve 2. čtvrtletí roku 2026 tržby z podnikových WLAN sítí ve výši 1,3 miliardy USD, což představuje meziroční nárůst o 27,2 %, a udržela si pozici lídra s tržním podílem 39 %. Růst společnosti Cisco odráží poptávku podniků po celém jejím portfoliu Wi-Fi 7 a pokračující dynamiku v nasazování řešení ve velkých areálech a pobočkách. Díky svému rozsahu a dlouhodobým vztahům s podniky si Cisco udržuje pevnou pozici v komplexních nasazeních s více pobočkami, a to s podporou distribučního kanálu, kterému menší dodavatelé jen těžko mohou konkurovat.
- HPE/Juniper: Společný subjekt HPE a Juniper vykázal ve 2. čtvrtletí roku 2026 tržby z podnikových WLAN ve výši 557,2 milionu dolarů, což představuje meziroční nárůst o 7,5 % a tržní podíl 17,2 %. Ačkoli je tempo růstu v tomto čtvrtletí mírnější než u konkurence, platformy HPE Aruba a Juniper Mist založené na umělé inteligenci zůstávají volbou pro podniky, které upřednostňují AIOps a nasazení spravovaná v cloudu, zejména ty, které sjednocují správu kabelových i bezdrátových sítí pod jednou střechou.
- Ubiquiti: Společnost Ubiquiti vykázala ve 2. čtvrtletí roku 2026 tržby ve výši 415,9 milionu dolarů, což představuje meziroční nárůst o 33,1 % a tržní podíl 12,8 %. Její trvalý růst nad úrovní trhu odráží silnou pozici v segmentu středních podniků a mezi poskytovateli spravovaných služeb, kde konkurenceschopné ceny a rychlá inovace produktové řady Wi-Fi 7 vedou k trvalému růstu tržeb.
- Huawei: Společnost Huawei vykázala ve 2. čtvrtletí roku 2026 tržby ve výši 339,7 milionu dolarů, což představuje meziroční nárůst o 44 % a dosažení tržního podílu 10,5 %, což je nárůst oproti šesti procentům % v 1. čtvrtletí roku 2026. Růst byl tažen portfoliem Wi-Fi 7 pro kampusy a integrovanými síťovými řešeními pro kampusy, přičemž vynikající výsledky zaznamenala na trzích v regionech Asie a Tichomoří a EMEA, kde má Huawei zavedené vztahy s podnikovými zákazníky.
- Vistance Networks: Společnost Vistance Networks (dříve CommScope/Ruckus) vykázala ve 2. čtvrtletí roku 2026 tržby ve výši 107,2 milionu dolarů, což představuje meziroční nárůst o 9,9 % a tržní podíl 3,3 %. Portfolio společnosti Ruckus si nadále udržuje svou pozici ve vertikálních odvětvích s vysokou hustotou, včetně pohostinství, školství a velkých prostor, kde jeho kvalita na podnikové úrovni a flexibilita nasazení zůstávají konkurenčními výhodami. V dubnu 2026 společnost Belden oznámila záměr odkoupit společnost Ruckus Networks od společnosti Vistance Networks, přičemž tato transakce v hodnotě 1,85 miliardy USD byla uzavřena v červenci 2026.
Dynamika trhu
Wi-Fi 7 jako nový standard pro podniky
Výsledky za 2. čtvrtletí roku 2026 potvrzují, že Wi-Fi 7 již není pouze prémiovou volbou pro upgrade, ale stala se standardní volbou při pořizování podnikových bezdrátových řešení. Rychlost a rozsah tohoto přechodu jsou poháněny kombinací několika faktorů: širokým cyklem obnovy hardwaru, který vytvořil přirozenou poptávku po výměně u nainstalovaných sítí Wi-Fi 5 a raných implementací Wi-Fi 6; vyspělým produktovým portfoliem dodavatelů, díky kterému se Wi-Fi 7 dostalo do konkurenceschopných cenových hladin ve všech segmentech trhu; a efektem urychlení zavádění umělé inteligence v podnikovém prostředí, který zvyšuje požadavky na propustnost a latenci v kancelářských prostorech, areálech a pobočkách.
Omezení v oblasti paměťových čipů zatěžují ekonomiku podnikových sítí WLAN
Přetrvávající potíže v dodavatelském řetězci způsobené celoodvětvovým nedostatkem paměťových čipů i nadále prodlužují dodací lhůty a zvyšují průměrné prodejní ceny (ASP) na trhu podnikových sítí WLAN, což nutí podnikové odběratele ke kompromisům. Organizace se rozhodují mezi urychlením nákupů za účelem zajištění zásob a odložením nasazení s cílem udržet náklady pod kontrolou, čímž dochází k proměně nákupních vzorců: podniky dbající na náklady upřednostňují strategická nasazení, zatímco jiné akceptují vyšší ceny.
Co můžeme čekat do budoucna?
Společnost IDC očekává, že trh s podnikovými sítěmi WLAN bude i ve druhé polovině roku 2026 nadále růst, přičemž Wi-Fi 7 bude i přes potíže v dodavatelském řetězci dále upevňovat svou dominantní pozici. Vzhledem k tomu, že instalovaná základna podnikových přístupových bodů Wi-Fi 6 a 6E stále dozrává, zůstává potenciál pro obnovu zařízení značný. Poptávka ze strany aplikací s intenzivním využitím umělé inteligence (od inferenčních výpočtů na okraji sítě přes video s vysokým rozlišením až po integraci prvků IoT) bude i nadále urychlovat rozhodnutí o investicích do sítí. Integrované, bezpečné sítě jsou dalším klíčovým faktorem pro obnovu zařízení.
Konkurenční dynamika, která se ustálila ve 2. čtvrtletí roku 2026, pravděpodobně přetrvá. Výhoda společnosti Cisco spočívající v rozsahu působení ve velkých podnicích je trvalá, avšak vývoj společnosti Huawei a dynamika společnosti Ubiquiti na trhu středně velkých firem dokazují, že o podíl na trhu se bude i nadále aktivně bojovat. Makroekonomická rizika, včetně regionální ekonomické nejistoty a narušení dodavatelských řetězců, představují faktory, které je třeba v druhé polovině roku sledovat. Žádné z nich se však zatím neprojevil v poptávce po obnově, kterou IDC sleduje.