Prodej smartphonů se propadl o 20 procent
Podle údajů společnosti Omdia klesly celosvětové dodávky smartphonů ve 3. čtvrtletí roku 2026 meziročně o 20 %. Oproti šestiprocentnímu meziročnímu snížení zaznamenanému ve druhém kvartálu tak jde o výrazné zrychlení. Dodávky navíc navzdory uvedení nových vlajkových modelů na trh klesly i v porovnání s předchozím čtvrtletím. Rostoucí náklady na komponenty tak dále tlačí výrobce k omezení dodávek zařízení s nízkou marží.
Pokles trhu tak dále polarizuje konkurenční prostředí. Společnostem Samsung a Apple dohromady připadlo 45 % celosvětových dodávek, což je nárůst přibližně o osm procentních bodů oproti předchozímu roku. Jejich relativní odolnost ve srovnání s prudším poklesem u konkurentů zaměřených na masový trh naznačuje, že současný pokles ovlivňuje konkurenční situaci mezi výrobci.
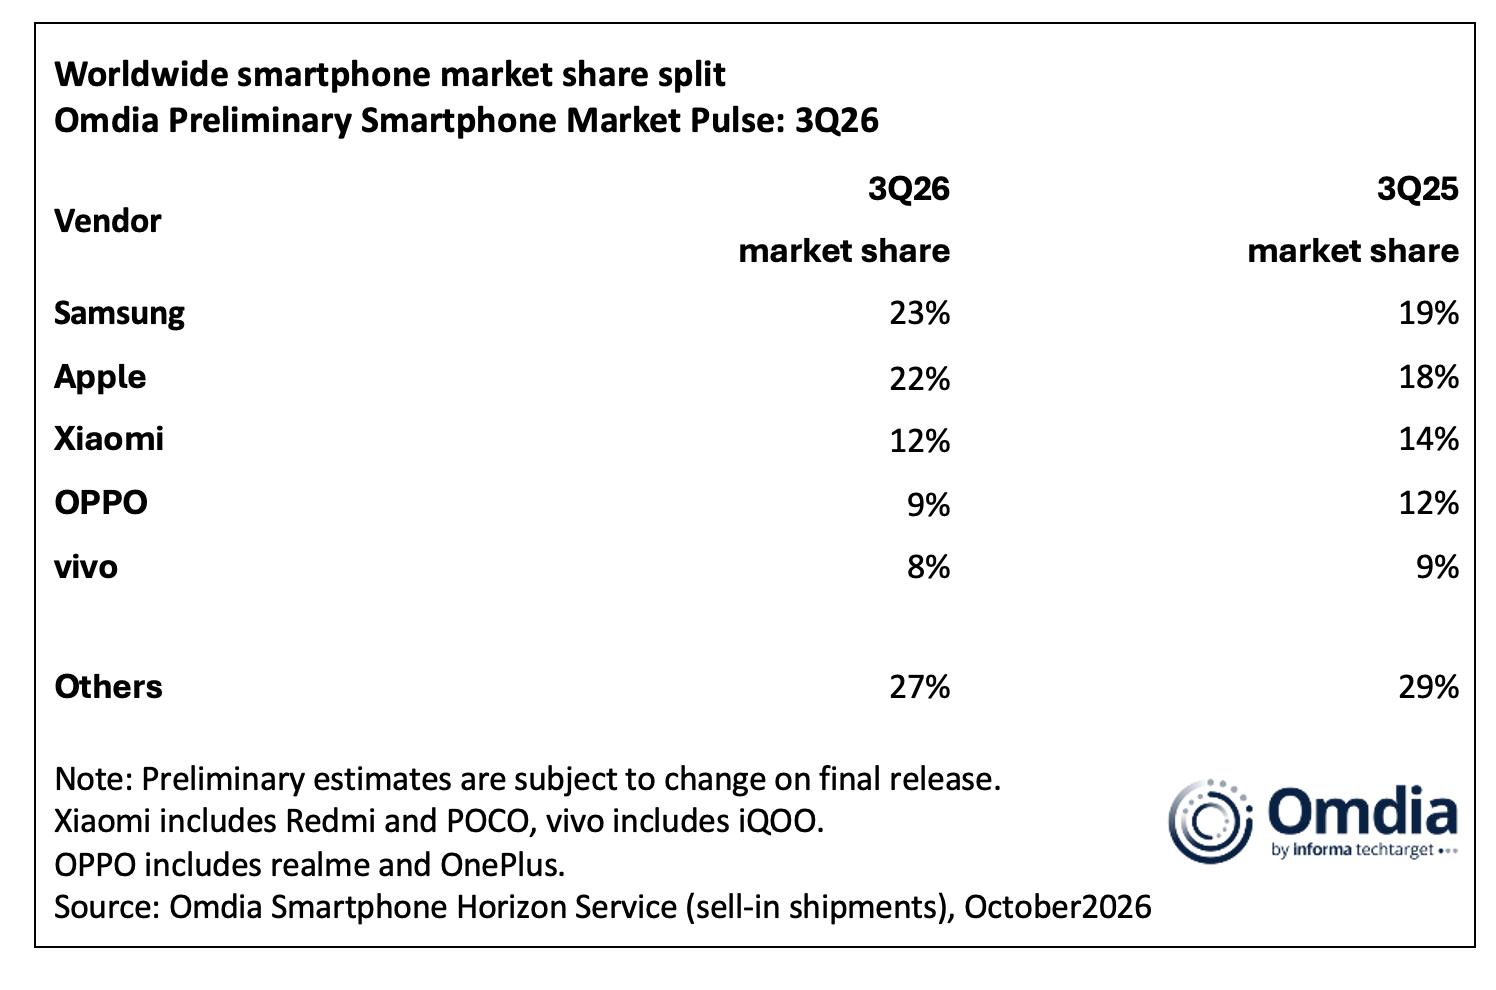
Společnost Samsung si s 23% podílem na trhu udržela vedoucí pozici. Navzdory meziročnímu poklesu dodávek značka svůj podíl dokonce zvýšila. Její široké produktové portfolio a zavedená globální distribuční síť pomohly zmírnit dopad poklesu trhu. Srpnové uvedení sérii Galaxy Z Fold8 a Flip8 navíc podtrhlo pozici Samsungu v prémiovém segmentu. Do budoucna bude pro udržení konkurenceschopnosti společnosti stále důležitější rovnováha mezi objemem dodávek, ziskovostí produktového portfolia a prémiovým zaměřením.
Společnost Apple se umístila na druhém místě s 22% podílem na trhu a rovněž prokázala silnou odolnost navzdory celkovému poklesu trhu. Trvalá poptávka po řadě iPhone 17 spolu se zářijovým uvedením modelů iPhone 18 Pro a Pro Max pomohla udržet její dynamiku. Nový model Duo znamená vstup společnosti Apple do kategorie skládacích smartphonů, čímž firma rozšiřuje své portfolio do nového segmentu a vytváří nové příležitosti k uspokojení měnících se potřeb spotřebitelů i k získání další poptávky. Ačkoli umělá inteligence zatím není pro spotřebitele hlavním faktorem ovlivňujícím nákup, Apple Intelligence by mohla hrát stále důležitější roli při odlišení přístrojů společnosti Apple a při udržení dlouhodobé výhody jejího ekosystému.
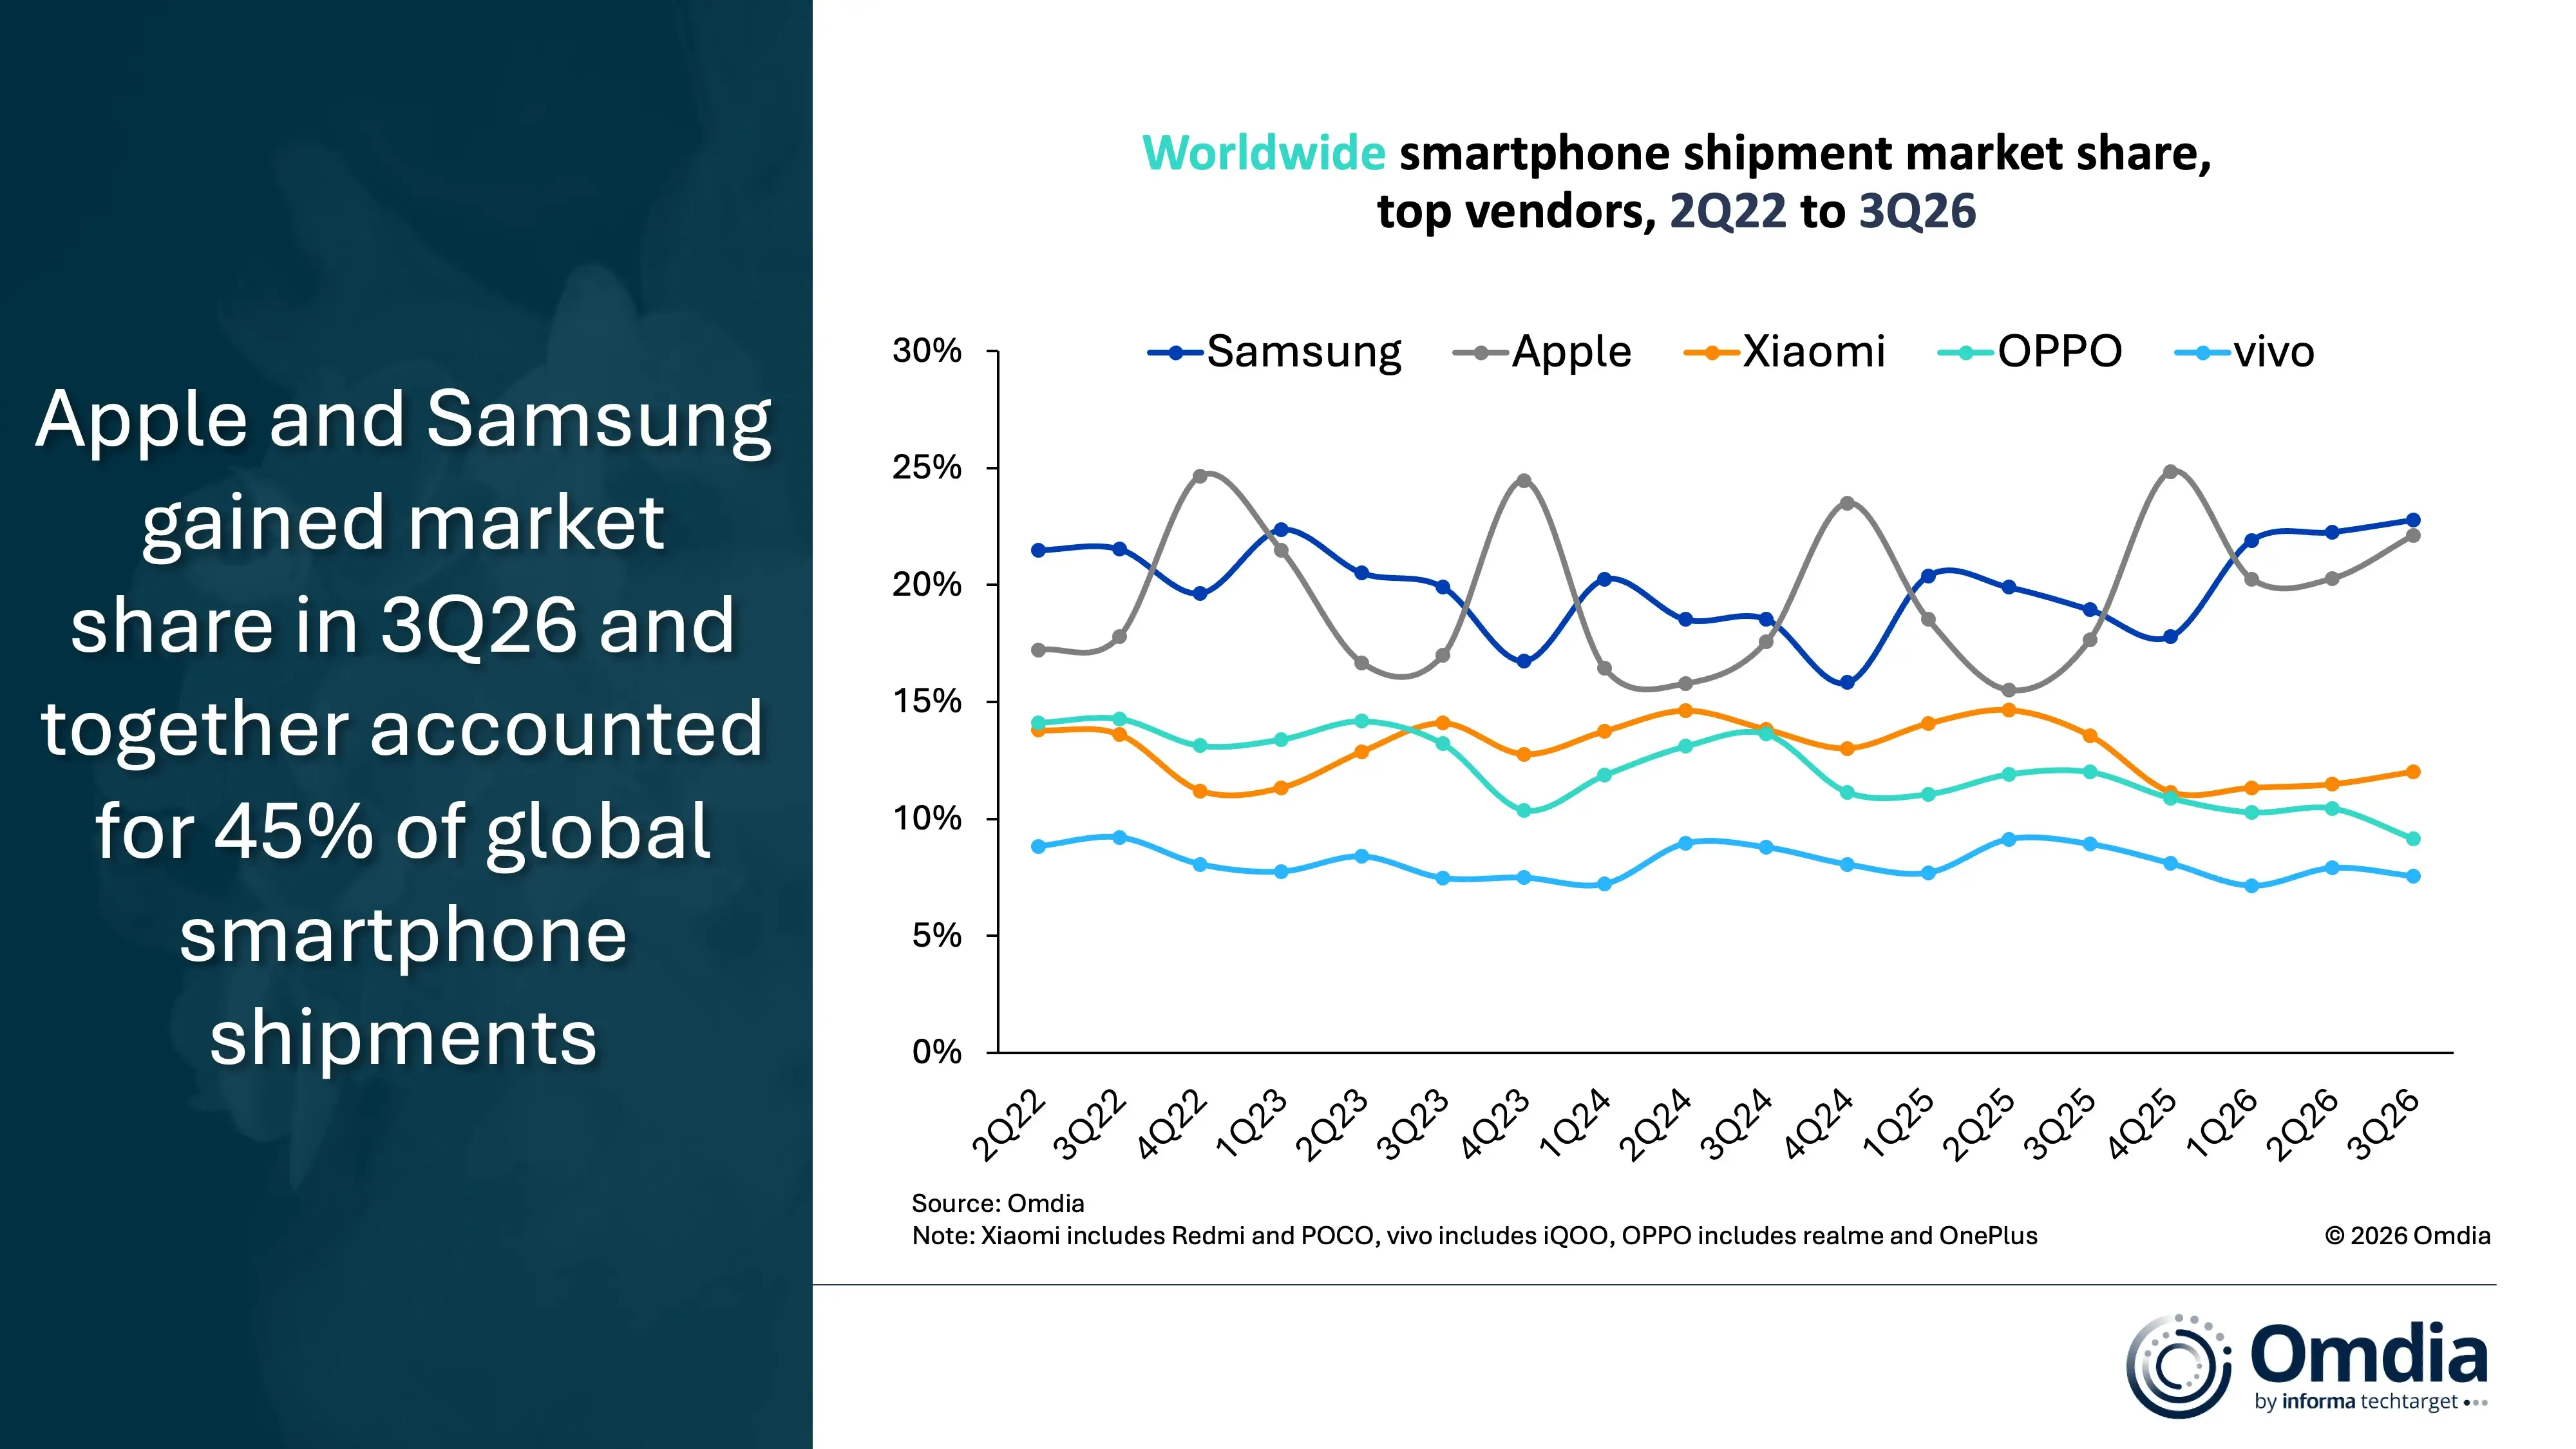
Společnost Xiaomi si s 12% tržním podílem udržela třetí pozici mezi největšími výrobci. Následovaly značky OPPO (kam spadají také telefony realme a OnePlus) s 9 % podílem. První pětici největších globálních výrobců smartphonů pak uzavřela společnost vivo s 8% tržním podílem.
Rostoucí náklady na paměti a čipy vyvíjejí výrazně ovlivňují ziskovost výrobců napříč všemi cenovými segmenty s tím, že tento dopad je obzvláště výrazný v kategoriích citlivějších na cenu. Výrobci jsou tak nuceni přehodnocovat ziskovost svých portfolií v základní cenové kategorii a přijímat selektivnější rozhodnutí ohledně pozicování produktů na trhu, cenové politiky a pokrytí trhu. Výrobci proto stále častěji upřednostňují růst průměrné prodejní ceny (ASP) a optimalizaci portfolia, aby udrželi hodnotu dodávek a ochránili svou ziskovost.
„Rostoucí náklady na komponenty a rozdílné reakce výrobců sice mění konkurenční prostředí, ale samotný tržní podíl nevypovídá o celé situaci,“ uvedl Hayden Hou, hlavní analytik společnosti Omdia. „Vzhledem k tomu, že dodavatelé volí různé kompromisy mezi objemem dodávek, tržbami a ziskovostí, je třeba jejich výkonnost posuzovat nad rámec počtu prodaných kusů. Ještě důležitější je, že strategická rozhodnutí učiněná během tohoto poklesu mohou mít trvalé důsledky přesahující rámec současného nákladového cyklu. Investice do nových partnerství v distribučních kanálech, možností financování a silnějších portfolií prémiových produktů pomohou určit, kteří dodavatelé se po zmírnění nákladového tlaku prosadí s konkurenceschopnějším a udržitelnějším obchodním modelem.“
„Vzhledem k současné situaci není pravděpodobné, že by uvedení nových vlajkových modelů ani nejrůznější propagační akce před blížícími se Vánoci dokázaly plně vykompenzovat přetrvávající komplikace na straně výrobců“ dodal Lucas. „Výrobci proto budou muset kombinovat disciplinované řízení zásob s efektivnějším financováním, programy výměny starých zařízení za nové a partnerství s telekomunikačními operátory, aby udrželi prodeje na dostatečné úrovni a současně se nemuseli spoléhat na rozsáhlé slevy. Zatímco objemy prodejů zůstávají pod tlakem, rostoucí ceny postupně mění očekávání spotřebitelů ohledně cen, což v budoucích cyklech obnovy zařízení potenciálně vytvoří větší příležitosti pro zařízení s vyšší hodnotou. Výrobci, kteří dokážou tyto produkty zpřístupnit širšímu okruhu zákazníků a prokáží významná vylepšení v oblasti uživatelského zážitku a funkční výbavy, budou mít lepší pozici pro příští cyklus obnovy zařízení.“